Setiap orang memiliki tujuan finansial yang berbeda. Ada yang ingin melunasi cicilan, membangun tabungan, membantu keluarga, atau mempersiapkan kehidupan yang lebih nyaman di masa mendatang. Meski tujuannya beragam, semuanya membutuhkan satu fondasi yang sama: pemahaman tentang kondisi keuangan saat ini dan keputusan yang selaras dengan kemampuan pribadi.
Tantangan muncul ketika kebutuhan sehari-hari bertemu dengan berbagai keinginan yang terus berkembang. Belanja daring, layanan berlangganan, dan hiburan digital menawarkan kemudahan, tetapi juga dapat membuat pengeluaran bertambah tanpa disadari. Tanpa perencanaan yang jelas, tujuan finansial berisiko terus tertunda karena uang habis untuk kebutuhan yang sebenarnya dapat dikendalikan.
Menentukan Posisi Sebelum Menentukan Tujuan
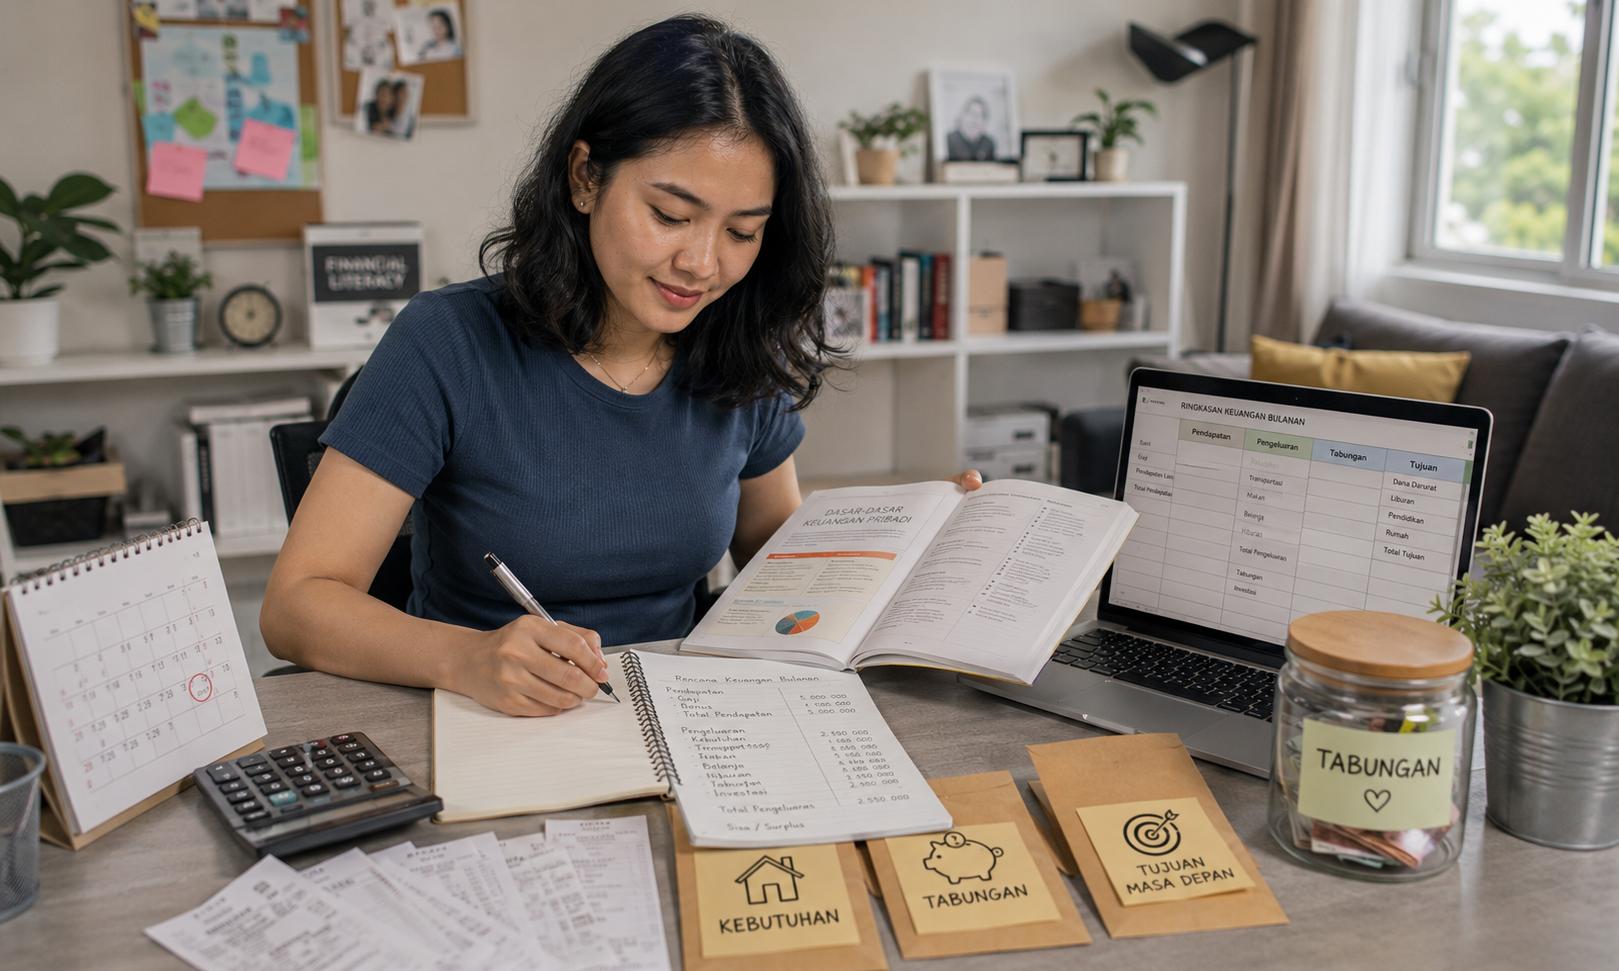
Sebelum menyusun rencana keuangan, penting untuk mengetahui posisi awal. Catat pendapatan bersih, biaya hidup, cicilan, tagihan rutin, serta jumlah tabungan yang tersedia. Dari sini, seseorang dapat melihat berapa banyak uang yang benar-benar dapat dialokasikan untuk tujuan lain.
Setelah semua tercatat, bedakan kebutuhan wajib dengan pengeluaran yang masih bisa disesuaikan. Biaya tempat tinggal, makanan, transportasi, dan kewajiban keluarga perlu diprioritaskan. Sementara itu, pembelian spontan atau langganan yang jarang digunakan dapat dievaluasi kembali.
Langkah ini bukan ajakan untuk menghilangkan seluruh kesenangan. Tujuannya adalah memastikan bahwa pengeluaran tambahan tidak mengambil dana yang dibutuhkan untuk kehidupan sehari-hari maupun rencana masa depan.
Empat Arah yang Membantu Keuangan Tetap Terorganisasi
Peta keuangan akan lebih mudah dijalankan jika setiap alokasi memiliki tujuan yang jelas. Beberapa arah berikut dapat menjadi dasar perencanaan.
- Kebutuhan rutin: Siapkan dana untuk biaya hidup dan tagihan agar kewajiban tidak menumpuk.
- Perlindungan finansial: Bangun dana darurat secara bertahap untuk menghadapi pengeluaran yang tidak terduga.
- Pertumbuhan tabungan: Tentukan sasaran yang realistis, seperti biaya pendidikan, tempat tinggal, atau persiapan masa pensiun.
- Kebutuhan fleksibel: Sediakan anggaran hiburan sesuai kemampuan setelah kewajiban utama terpenuhi.
Keunggulan pembagian ini adalah membantu seseorang memahami batas penggunaan uang. Ketika dana untuk setiap tujuan sudah direncanakan, keputusan sehari-hari menjadi lebih mudah dievaluasi dan risiko pengeluaran berlebihan dapat dikurangi.
Jangan Biarkan Transaksi Digital Mengganggu Rencana
Kemudahan pembayaran digital membuat berbagai layanan dapat diakses dengan cepat. Namun, kecepatan transaksi terkadang membuat seseorang melewatkan pemeriksaan yang seharusnya dilakukan sebelum mengeluarkan uang. Risiko semakin besar ketika suatu situs menawarkan promosi berlebihan atau menjanjikan keuntungan yang tidak masuk akal.
Sebelum menggunakan platform digital, periksa identitas pengelola, ketentuan pembayaran, kebijakan perlindungan data, reputasi dari sumber independen, dan status legalitasnya di wilayah terkait. Jangan menganggap tampilan profesional atau banyaknya testimoni sebagai bukti bahwa sebuah layanan dapat dipercaya.
Jika menemukan informasi mengenai LUXURY777, lakukan pemeriksaan mandiri sebelum mempertimbangkan layanan yang ditawarkan. Pastikan informasi penting dapat diverifikasi dan jangan mengambil keputusan hanya berdasarkan materi promosi. Hindari memberikan kata sandi, kode verifikasi, atau informasi perbankan kepada pihak yang tidak jelas.
Kewaspadaan ini juga penting untuk permainan daring yang melibatkan taruhan. Aktivitas tersebut memiliki risiko kehilangan uang dan tidak menjamin keuntungan. Jangan menggunakan dana kebutuhan pokok, uang pendidikan, tabungan darurat, atau pinjaman untuk bermain. Jika pengeluaran mulai mengganggu kewajiban finansial atau muncul dorongan untuk mengejar kerugian, berhenti merupakan pilihan yang lebih bertanggung jawab.
Ketika Rencana Bertemu Keadaan Tak Terduga
Peta keuangan tidak harus selalu berjalan sesuai perkiraan. Perubahan pendapatan, kebutuhan keluarga, atau biaya mendadak dapat mengharuskan seseorang menyesuaikan rencana. Hal yang penting adalah memiliki ruang untuk beradaptasi tanpa mengorbankan kebutuhan utama.
Salah satu perlindungan yang dapat dibangun adalah dana darurat. Mulailah dari jumlah yang terjangkau, kemudian tingkatkan secara bertahap sesuai kemampuan. Jika menghadapi pengeluaran mendadak, evaluasi anggaran terlebih dahulu sebelum mengambil pinjaman baru.
Keamanan digital juga merupakan bagian dari perlindungan tersebut. Periksa mutasi rekening secara berkala, simpan bukti transaksi, dan gunakan kata sandi yang kuat. Apabila menemukan pembayaran mencurigakan, segera hubungi penyedia layanan keuangan melalui saluran resmi.
Meninjau Peta Keuangan Secara Berkala
Rencana yang baik perlu diperiksa kembali agar tetap sesuai dengan keadaan. Luangkan waktu setiap akhir bulan untuk membandingkan anggaran dengan pengeluaran aktual. Perhatikan apakah tabungan berkembang, kewajiban terbayar tepat waktu, dan biaya hiburan masih berada dalam batas yang ditetapkan.
Jika suatu sasaran terasa terlalu berat, sesuaikan jumlah atau jangka waktunya secara realistis. Kemajuan tidak harus selalu besar; pengeluaran yang lebih terkendali dan tabungan yang bertambah sedikit demi sedikit juga merupakan pencapaian.
Pada akhirnya, peta keuangan pribadi berfungsi sebagai arah, bukan aturan yang kaku. Dengan memahami posisi awal, menentukan prioritas, dan bersikap kritis terhadap penawaran digital, seseorang dapat menjaga keseimbangan antara kebutuhan sekarang dan peluang masa depan. Kebiasaan tersebut membantu uang bekerja sesuai tujuan, bukan sekadar habis mengikuti keadaan.